HTMLタグを直接保持する形式には対応していないため、見出し・段落・比較表・引用を維持したMarkdown形式で、公開用の記事原稿としてまとめます。
2026年11月現在、「審査緩いカードローン」「審査が甘い消費者金融」「審査なしで即日融資」といった検索が続いている。できるだけ審査に通りやすい金融機関を選びたい、他社で断られたものの急いで資金を用意したいという人は少なくない。しかし、実際に審査基準が甘いカードローンは存在するのだろうか。
結論からいえば、正規の金融機関が提供するカードローンに、審査不要や誰でも通過できる商品は存在しない。 一方で、金融機関によって審査方法や申込条件、融資スピードには違いがある。アコムなどの大手消費者金融と銀行カードローンでは、審査の仕組みも異なる。2026年8月の住信SBIネット銀行からドコモSMTBネット銀行への商号変更など、金融業界の動きも踏まえて、利用者が知っておくべき実情を整理する。
【真相を検証】審査が緩いカードローンは2026年も存在しない?
カードローンを比較するとき、「審査が甘い」「審査が緩い」「ブラックでも借りられる」といった表現を目にすることがある。
しかし、こうした表現と実際の審査基準は別問題だ。
2025年10月31日に公開されたカードローン審査に関する解説でも、金融機関ごとに独自の審査基準がある一方、審査の甘いカードローンは存在しないという考え方が示されている。
加えて、2026年10月29日公開のSMBCカードの解説でも、審査が甘い・緩い商品や審査不要のカードローンは存在しないと説明されている。
つまり、2026年の検索動向においても、基本的な結論は変わっていない。
ただし、金融機関ごとに審査基準が同一という意味ではない。
例えば、ある会社では申込条件を満たしていても、別の会社では年齢や収入、既存の借入状況などが理由で審査に通らないことがある。
これは審査の甘さではなく、各社の融資方針や審査モデルの違いによるものだ。
審査が緩いと口コミで評判になる理由インターネット上では、特定の消費者金融や銀行について「審査が緩かった」「思ったより簡単に借りられた」という口コミが見つかることがある。
こうした評判には、いくつかの背景が考えられる。
- 申込者の収入や信用情報が、その会社の審査基準に合致していた。
- 申込条件が明確で、手続きが比較的簡単だった。
- Web完結や自動審査によって、審査結果が早く出た。
- 他社で審査に通らなかった人が、別の金融機関では承認された。
重要なのは、審査結果が早いことと、審査に通りやすいことは同じではないという点だ。
また、個人の口コミだけでは、金融機関全体の審査通過率や審査難易度を判断できない。審査通過率を公表していない銀行について、口コミだけで「業界でも審査が緩い」と断定することには無理がある。
【法律と審査の仕組み】なぜカードローンには返済能力調査が必要なのか
貸金業法第13条が定める返済能力調査消費者金融のカードローンを理解するうえで欠かせないのが、貸金業法第13条だ。
同条では、貸金業者が融資契約を結ぶ際、申込者の返済能力に関する事項を調査することを定めている。
金融庁の監督指針でも、貸金業者には次のような情報を十分に調査する義務があるとされている。
収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力
この調査は、貸し手の利益を守るだけのものではない。借り手が返済できない金額を借りてしまうことを防ぎ、多重債務を抑制する役割も担っている。
そのため、正規の消費者金融が「審査なしで誰にでも融資する」と宣伝することは、制度の趣旨と相いれない。
総量規制は年収の3分の1が基本貸金業法には、過剰な貸付けを防ぐための総量規制がある。
これは、貸金業者からの借入残高が原則として年収の3分の1を超えないようにする仕組みだ。
例えば、年収300万円の人の場合、消費者金融やクレジットカードのキャッシングなど、総量規制の対象となる借入れの合計が原則100万円までとなる。
ここで注意したいのは、1社ごとに100万円まで借りられるという意味ではないことだ。
| 年収 | 総量規制の基準額 | 注意点 |
|---|---|---|
| 150万円 | 50万円 | 対象となる他社借入れも合算 |
| 200万円 | 約66万円 | 既存借入額を差し引いて考える |
| 300万円 | 100万円 | 1社ごとの上限ではない |
| 450万円 | 150万円 | 返済能力の審査は別途必要 |
| 600万円 | 200万円 | 上限まで必ず借りられるわけではない |
日本貸金業協会の説明でも、年収300万円の場合の借入可能額の目安は100万円とされている。ただし、年収の3分の1以内なら必ず融資を受けられるわけではない。個別の返済能力調査が必要になる。
また、総量規制は銀行からの借入れには適用されない。銀行カードローンは貸金業法上の総量規制の対象外だが、だからといって無制限に融資を受けられるわけではない。銀行も年収や借入状況、返済実績などを確認する審査態勢を整えている。
【参考:金融庁、日本貸金業協会の総量規制に関する説明】
審査では何を確認されるのかカードローンの審査では、一般的に次のような項目が確認される。
1. 本人情報: 年齢、住所、本人確認書類など。
2. 収入情報: 年収、勤務形態、収入の継続性など。
3. 勤務情報: 勤務先、勤続状況、在籍確認など。
4. 他社借入情報: 借入残高、借入件数、返済状況など。
5. 信用情報: クレジットカードやローンの契約状況、延滞履歴など。
6. 返済計画: 希望借入額と現在の返済負担とのバランス。
これらをもとに、各金融機関が融資の可否や利用限度額を判断する。
なお、実際の審査スコアや内部基準は各社の独自情報であり、外部から完全に把握できるものではない。
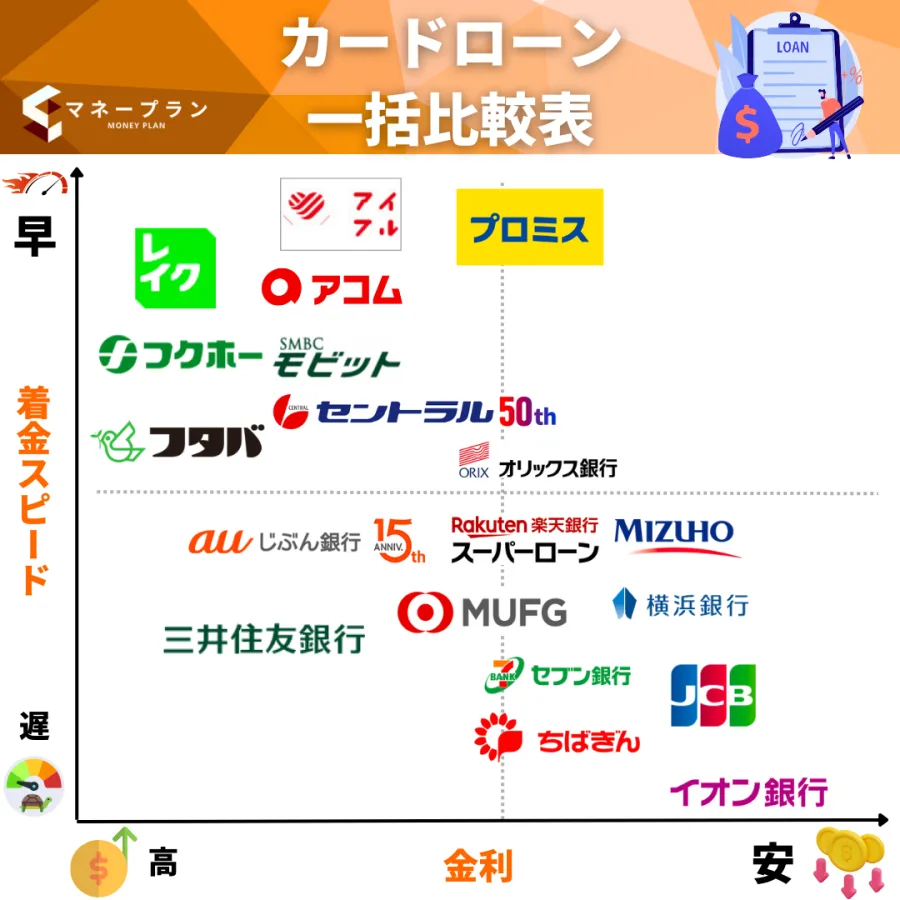
【2026年最新比較】即日融資に対応するカードローン5社の特徴
急いで資金を用意したい場合、審査の甘さを探すよりも、即日融資に対応しているか、申込条件が自分に合っているかを確認したほうが現実的だ。
大手消費者金融では、Web申込を中心に審査から融資までの時間を短縮している。
即日融資可能な主要カードローン比較以下は2026年11月時点で各社が公式に案内している融資スピードと貸付条件を整理したものだ。
| 金融機関 | 公表されている最短融資時間 | 実質年率 | 主な申込条件・特徴 |
|---|---|---|---|
| プロミス | 最短3分 | 2.5~18.0% | 18~74歳、本人に安定した収入がある方 |
| レイク | 最短6分 | 4.5~18.0% | 20~70歳、安定収入がある方 |
| アイフル | 最短9分 | 3.0~18.0% | 20歳以上、定期的な収入と返済能力がある方 |
| SMBCモビット | 最短15分 | 3.0~18.0% | 20~74歳、安定収入がある方 |
| アコム | 最短20分 | 2.4~17.9% | 20~72歳、安定収入と返済能力がある方 |
※最短時間は各社が公表する最短条件であり、すべての申込者に適用されるものではない。申込時間、審査状況、本人確認、必要書類、金融機関の振込対応時間などによって変わる。
各社の公式情報では、プロミスは最短3分の振込融資、レイクは最短6分、アイフルは最短9分、SMBCモビットは最短15分、アコムは最短20分の融資を案内している。
【出典:各社公式サイト】プロミス、レイク、アイフル、SMBCモビット、アコム。
審査スピードを重視するならプロミス・レイクプロミスは、Web契約の場合、申込完了から最短3分で振込融資が可能と案内している。初めて利用する人向けには、条件を満たす場合に30日間無利息となるサービスもある。
レイクは最短6分融資を掲げ、Webから24時間365日申し込める。初回契約者向けの365日間無利息サービスも用意されているが、Web申込や契約額50万円以上などの適用条件がある。
ただし、融資時間と無利息期間は別の比較項目だ。短時間で借りられることだけでなく、契約後の金利や返済総額も確認したい。
アコムとアイフルは条件と利便性を確認アコムは最短20分融資に対応し、契約極度額は1万円から800万円。実質年率は2.4~17.9%となっている。
アイフルは最短9分融資を案内し、Webから24時間365日の申込を受け付けている。パートやアルバイトなど、定期的な収入がある人も申込対象となる。
SMBCモビットは借入方法も比較したいSMBCモビットは最短15分融資を案内しており、実質年率は3.0~18.0%。アルバイト、パート、自営業者も申込対象に含まれる。
振込融資やATMなど、契約後の借入方法も複数用意されている。
SBIホールディングスのイー・ローンは比較サービスカードローンを探す際には、SBIホールディングスが運営するイー・ローンも選択肢になる。
イー・ローンは金融機関そのものではなく、複数の金融機関が提供するローン商品を検索・比較・申込みできる総合ローン比較サイトだ。
検索結果には「カードローン36社比較」という情報が見られることもあるが、掲載数は固定ではない。
2026年11月時点で確認できるイー・ローンのカードローン掲載金融機関数は42社。また、同月の金利ランキングでは34社が対象となっている。
この違いは、掲載金融機関全体と、特定のランキングの集計対象が異なるためだ。
比較するときは、単純な掲載社数ではなく、次の項目を確認する必要がある。
- 実質年率の上限と下限
- 審査回答までの目安
- 融資までに必要な時間
- 申込資格と年齢制限
- 借入限度額
- 返済方法と毎月の返済額
イー・ローンは比較検討の入口として利用できるが、最終的な審査や融資判断を行うのは申込先の金融機関だ。
【審査難易度と評判】アコムと住信SBIネット銀行は何が違う?
アコムのカードローン審査基準アコムの公式FAQでは、カードローンの申込対象について、20歳から72歳までの安定した収入と返済能力を有する人で、同社の基準を満たすことを条件としている。
審査では、年齢や年収、借入状況のほか、信用情報機関への照会も行われる。
つまり、アコムが審査で重視しているのは、申込者の返済能力だ。
アルバイトやパートで働いている人であっても、申込条件を満たしていれば検討対象となる。ただし、雇用形態だけで審査通過が保証されるわけではない。
また、本人確認書類の提出が必要で、契約内容や借入状況によって収入証明書類を求められることもある。
住信SBIネット銀行は2026年8月に銀行名を変更ここで、2026年の重要な変更点を押さえておきたい。
旧住信SBIネット銀行は、2026年8月3日付で「ドコモSMTBネット銀行」に商号変更した。
NTTドコモと三井住友信託銀行による共同経営体制への移行を背景としたもので、個人向け銀行サービスのブランドには「ドコモの銀行」が使用されている。
そのため、2026年11月時点で住信SBIネット銀行のカードローンを調べる場合は、現行のドコモSMTBネット銀行の情報を確認する必要がある。
ドコモSMTBネット銀行の審査条件と金利現行のカードローンでは、2026年10月時点の公表金利は年2.04~14.94%。金利は変動金利で、利用限度額や優遇条件によって決まる。
申込資格は原則として次の条件を満たす人だ。
- 申込時の年齢が満20歳以上65歳以下
- 安定継続した収入がある
- 外国籍の場合は永住許可を取得している
- 保証会社の保証を受けられる
- 普通預金口座を保有している(同時申込も可能)
また、保証会社としてSMBCコンシューマーファイナンス株式会社が審査に関与する。
申込後は仮審査、必要書類の提出、本審査という流れで手続きが進む。
この仕組みからも、旧住信SBIネット銀行のカードローンが「審査の緩い銀行ローン」と断定できるわけではないことが分かる。
「住信SBIは審査が緩い」という口コミの真相検索結果やQ&Aでは、旧住信SBIネット銀行について「審査が緩い」という意見が見つかることがある。
しかし、個人の審査通過体験は、全体の審査難易度を示す客観的なデータではない。
また、銀行カードローンは貸金業法の総量規制の対象外だが、金融庁の銀行監督指針では、借入状況や返済実績、年収、資産状況などを踏まえた適切な審査態勢が求められている。
したがって、消費者金融より銀行の審査が必ず緩い、あるいは銀行なら年収の3分の1を超えて簡単に借りられるという理解は誤りだ。
アコムとドコモSMTBネット銀行を比較する場合、審査の甘さではなく、金利、申込条件、融資までの時間、返済方法を基準に選ぶべきだ。
【審査に通らない理由】カードローンで否決される主な6つの原因
審査に落ちた場合、金融機関から具体的な否決理由が説明されるとは限らない。
ただし、一般的に審査で問題になりやすい項目は整理できる。
1. 安定した収入が確認できないカードローンの審査では、年収の金額だけでなく、収入が継続して得られるかも確認される。
転職直後、勤務状況が不安定な場合、収入の変動が大きい場合などは、返済能力の判断に影響する可能性がある。
一方、正社員でなければ申し込めないというわけではない。アルバイトやパートでも、商品ごとの条件を満たせば申込対象になる。
2. 他社からの借入件数や残高が多いすでに複数の金融機関から借入れがある場合、毎月の返済負担が大きくなっている可能性がある。
貸金業者からの借入残高が総量規制の基準に達していれば、新たな融資は原則として受けられない。
銀行カードローンであっても、既存借入れは返済能力を判断する重要な材料になる。
3. 過去の延滞や金融事故がある信用情報機関には、クレジットカードやローンの契約、支払状況などが登録されている。
CICの公表情報では、クレジット情報は契約期間中および契約終了後5年間、申込情報は照会日から6か月間保有される。
過去の長期延滞、保証履行、債務整理などの情報は、審査に影響する可能性がある。
信用情報に不安がある場合は、CICやJICCなどの指定信用情報機関で本人開示を利用し、登録内容を確認する方法がある。
4. 短期間に複数社へ申し込んでいる複数のカードローンに同時期に申し込むと、申込情報が信用情報機関に登録される。
CICでは申込情報が6か月間保有されるため、短期間に申込件数が増えると、金融機関が資金需要の状況を慎重に判断する可能性がある。
いわゆる「申込みブラック」という言葉もあるが、何件申し込めば必ず審査に落ちるという共通の法的基準が存在するわけではない。
必要性を整理し、申込先を慎重に選ぶことが大切だ。
5. 申込内容に誤りや矛盾がある年収、勤務先、勤続年数、他社借入額などに誤りがあると、申告内容の確認に時間がかかったり、審査に影響したりする。
特に、他社借入れを少なく申告することや、実際と異なる勤務先を記載することは避けなければならない。
6. 希望借入額が返済能力に見合っていない必要な金額より大きな利用限度額を希望すると、金融機関が判断する返済負担も大きくなる。
審査では希望額だけでなく、収入や既存の借入れとのバランスが確認される。
そのため、申込時には必要な資金額を明確にし、無理のない希望額を設定することが大切だ。
【失敗しない選び方】審査に不安がある人が確認すべきポイント
審査通過率ではなく申込条件との相性を見るカードローン選びで最初に確認したいのは、自分が申込資格を満たしているかどうかだ。
年齢制限、安定収入の条件、雇用形態、必要書類などは金融機関ごとに異なる。
例えば、アルバイト収入がある学生を申込対象とする商品もあれば、年齢や収入の条件から対象外となる商品もある。
自分の状況と商品条件が一致しているかを確認することが、無駄な申込みを避ける第一歩になる。
審査スピードと金利は分けて考える即日融資を重視する場合は消費者金融のカードローンが候補になる。一方、金利負担を抑えたい場合は、銀行カードローンも比較対象となる。
ただし、金利の下限だけを見て商品を選ぶのは適切ではない。
初回の少額利用では上限金利が適用される可能性もあるため、実際に適用される金利と毎月の返済額を確認する必要がある。
申込前に準備しておきたい書類一般的に必要となる書類は次のとおりだ。
- 運転免許証やマイナンバーカードなどの本人確認書類
- 源泉徴収票や給与明細などの収入証明書類
- 勤務先や住所などの正確な申告情報
貸金業者の場合、1社から50万円を超えて借りる場合、または他社分も含めて100万円を超える借入れを行う場合などには、法律上、収入証明書類の取得が必要になる。
申込前に書類をそろえておけば、提出の遅れや記載ミスを防ぎやすい。
審査なし・審査不要をうたう業者には近づかない「ブラックでも即日融資」「審査不要」「誰でも借りられる」といった宣伝には注意したい。
金融庁は、SNSなどで勧誘する個人間融資について警告している。
こうした勧誘では、次のような特徴が見られる。
- 「審査なし」「柔軟審査」「即日融資」などを強調する。
- SNSのDMやLINEへ誘導する。
- 本人確認や融資審査を理由に、免許証や銀行口座などの個人情報を求める。
- 登録貸金業者であるか確認できない。
- 融資実行前に保証金や手数料の振込みを求める。
金融庁によると、個人間融資を装ったヤミ金融では、違法な高金利での貸付けや個人情報の悪用などの危険がある。
特に、正規業者の審査に通らなかった人を狙う勧誘には警戒が必要だ。
借入先を選ぶときは、金融庁の登録貸金業者情報検索サービスなどを利用し、業者の登録状況を確認したい。
【プロの結論】審査の甘さを探すより、自分の返済能力に合う商品を選ぶ
カードローンの審査は、単純に年収の高低だけで決まるものではない。
安定収入、信用情報、他社借入れ、毎月の返済負担などを総合的に確認し、各金融機関が独自の基準で判断する。
この仕組みを理解すると、「審査が緩い金融機関を探す」という発想から、「自分の条件に合う金融機関を選ぶ」という考え方に切り替えられる。
選び方の目安は次のとおりだ。
- 急いで借りたい人: 即日融資に対応する大手消費者金融を比較する。
- 金利負担を抑えたい人: 銀行カードローンも含めて上限金利と返済総額を比較する。
- パート・アルバイトで働く人: 雇用形態ではなく、安定収入に関する申込条件を確認する。
- 他社借入れがある人: 総量規制や既存の返済負担を先に確認する。
- 過去の延滞が気になる人: 信用情報を本人開示で確認してから検討する。
- 返済がすでに苦しい人: 新たな借入れで返済を繰り返すのではなく、債務相談や家計の立て直しを優先する。
審査に通る可能性だけを追いかけて、必要以上の借入れをすることは避けたい。
カードローンは、契約後に返済が続く金融商品だ。借りられる金額ではなく、無理なく返せる金額を基準にすることが、長期的な家計を守るうえで最も重要になる。
【審査緩いカードローン】に関するよくある質問(FAQ)
Q1:審査が甘いカードローンや審査なしで借りられる金融機関はありますか?
A1:正規の金融機関が提供するカードローンには、審査不要の商品はありません。貸金業者には返済能力を調査する義務があり、銀行も独自の審査を行います。「誰でも借りられる」「審査なし」と宣伝する業者には注意してください。
Q2:アコムは審査が緩いカードローンですか?
A2:アコムに審査が甘いという公式な評価はありません。20歳から72歳までの安定した収入と返済能力を有する人を申込対象としており、年収や借入状況、信用情報などを確認します。最短20分融資に対応していますが、審査通過が保証されるわけではありません。
Q3:住信SBIネット銀行は審査に通りやすいという評判は本当ですか?
A3:口コミだけで審査難易度を判断することはできません。なお、旧住信SBIネット銀行は2026年8月3日にドコモSMTBネット銀行へ商号変更しています。現在のカードローンではSMBCコンシューマーファイナンス株式会社が保証会社となり、所定の審査が実施されます。
Q4:カードローンの審査に通らない主な理由は何ですか?
A4:安定収入の不足、他社借入れの多さ、総量規制への抵触、過去の延滞、短期間の複数申込み、申告内容の不一致などが考えられます。ただし、具体的な否決理由は各金融機関の判断によります。
Q5:即日融資を受けたい場合、どのカードローンを比較すべきですか?
A5:2026年11月時点では、プロミス、レイク、アイフル、SMBCモビット、アコムなどが最短数分からの融資を案内しています。最短時間は保証された時間ではないため、申込受付時間、本人確認、振込対応、審査状況も確認してください。
2026年11月現在、審査が緩い、審査不要といったカードローンを正規の金融機関から利用することはできない。
一方、消費者金融と銀行では商品設計や審査の流れが異なり、融資スピードや金利にも違いがある。
アコムやプロミスなどは即日融資を重視する人にとって比較候補となる。銀行カードローンでは、旧住信SBIネット銀行から名称変更したドコモSMTBネット銀行なども含め、金利や利用条件を確認したい。
また、SBIホールディングスのイー・ローンのような比較サービスを活用すれば、複数の金融機関の商品を横断的に検討できる。
大切なのは、審査が緩いという根拠のない評判に頼らず、正規業者かどうか、申込条件に合うか、返済を継続できるかを確認することだ。
「審査に通るカードローン」だけでなく、「借りた後も無理なく返済できるカードローン」を選ぶこと。それが、2026年のカードローン選びで失敗しないための基本となる。